


Producción de energía solar fotovoltaica, termoeléctrica y eólica
En la semana del 22 de mayo, la producción de energía solar fotovoltaica marcó un récord diario en los mercados de Alemania y Francia. En el mercado francés se alcanzó el viernes 26 de mayo una producción histórica de 100 GWh, mientras que en el mercado alemán el 27 de mayo se registró una producción récord de 353 GWh. En el mercado italiano, la producción de energía solar registró un récord semanal histórico de 725 GWh, rompiendo el récord semanal histórico de 613 GWh registrado para la semana del 24 de abril.
En comparación con la semana anterior, la producción de energía solar aumentó en estos tres mercados, siendo el mercado italiano el de mayor incremento, con un 88 por ciento. En los mercados alemán y francés, el crecimiento de la producción con esta tecnología fue del 16 por ciento y del 10 por ciento, respectivamente. Por su parte, en los mercados de España y Portugal, tras registrar récords durante la semana anterior, la producción solar disminuyó un 23 por ciento y un 17 por ciento, respectivamente. Para la semana del 29 de mayo, las previsiones de producción solar de AleaSoft Energy Forecasting indican que la producción aumentará en Alemania y España, pero que puede descender en Italia.
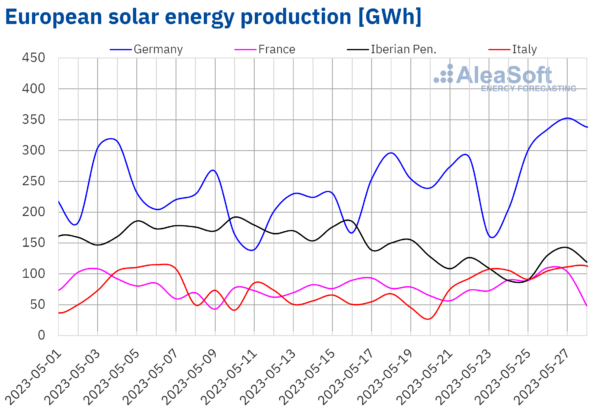
Fuente: Elaborado por AleaSoft Energy Forecasting a partir de datos de ENTSO-E, RTE, REN, REE y TERNA.
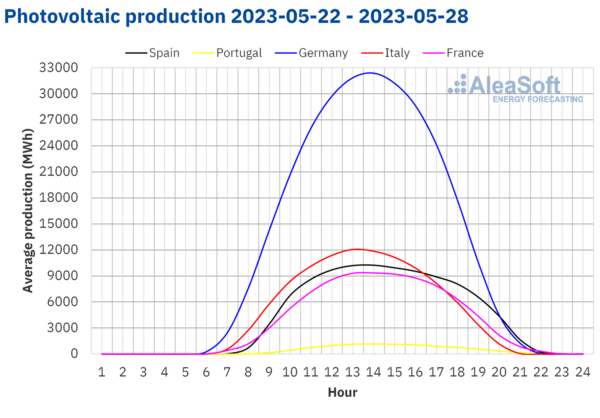
Fuente: Elaborado por AleaSoft Energy Forecasting a partir de datos de ENTSO-E, RTE, REN, REE y TERNA.
En la cuarta semana de mayo la producción eólica ha disminuido en todos los mercados analizados en AleaSoft Energy Forecasting respecto a la semana anterior. La mayor caída se registró en el mercado italiano, con un 47 por ciento, seguido de una caída del 37 por ciento en la Península Ibérica. En los mercados alemán y francés, los descensos fueron del 19 por ciento y del 6,3 por ciento, respectivamente.
Para la semana en curso, las previsiones de producción eólica de AleaSoft Energy Forecasting indican que esta tendencia a la baja se mantendrá en todos los mercados analizados.
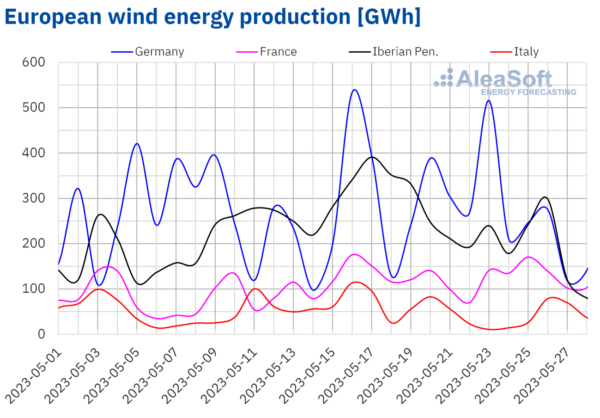
Fuente: Elaborado por AleaSoft Energy Forecasting a partir de datos de ENTSO-E, RTE, REN, REE y TERNA.
Demanda de electricidad
La cuarta semana de mayo finalizó con un aumento de la demanda eléctrica en la mayoría de los mercados eléctricos europeos analizados respecto a la semana anterior. El mayor incremento, del 3,5 por ciento, se registró en los mercados de Portugal y Bélgica, mientras que el menor incremento se produjo en el mercado español, con 0,1 por ciento. Por su parte, los mercados de Gran Bretaña y Francia registraron descensos en la demanda del 5,1 por ciento y del 1,0 por ciento, respectivamente. En el caso de los mercados de Alemania, Bélgica y Holanda, la suba se debió a la recuperación de la demanda tras el feriado del 18 de mayo, jueves de la Ascensión.
En cuanto a las temperaturas medias, se registraron incrementos respecto a la semana anterior en casi todos los mercados analizados. En el caso de Gran Bretaña y Francia, el aumento de las temperaturas provocó la caída de la demanda en estos mercados, a pesar de la recuperación de la demanda a partir del feriado del 18 de mayo en Francia.
Para la semana del 29 de mayo, según las previsiones de demanda realizadas por AleaSoft Energy Forecasting, se espera que la demanda disminuya en todos los principales mercados europeos excepto en Portugal.
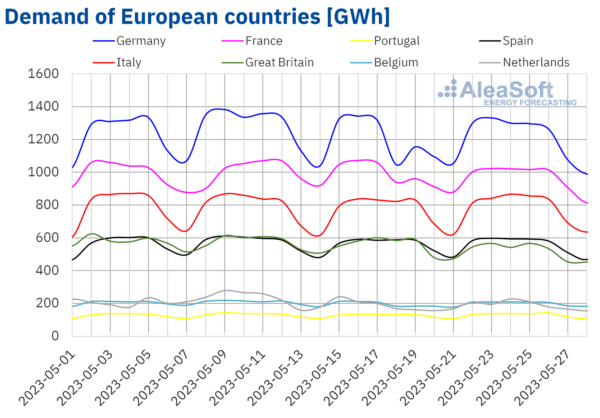
Fuente: Elaborado por AleaSoft Energy Forecasting a partir de datos de ENTSO-E, RTE, REN, REE, TERNA, National Grid y ELIA.
mercados eléctricos europeos
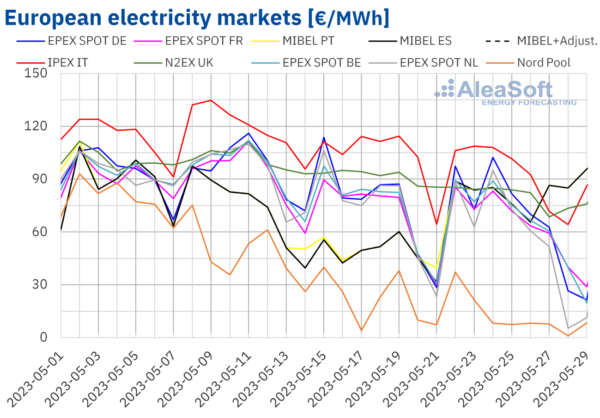
En la semana del 22 de mayo, los precios en la mayoría de los mercados eléctricos europeos analizados en AleaSoft Energy Forecasting descendieron respecto a la semana anterior. La excepción fue el mercado MIBEL de Portugal y España, con incrementos del 64 por ciento y 70 por ciento, respectivamente. En cambio, la mayor bajada de precios, del 39 por ciento, fue la del mercado Nord Pool de los países nórdicos, mientras que los mercados alemán, belga y francés se mantuvieron sin grandes variaciones. En el resto de mercados, los precios descendieron entre un 9,6 por ciento en el mercado IPEX de Italia y un 13 por ciento en el mercado EPEX SPOT de Holanda.
En la cuarta semana de mayo los precios semanales se han mantenido por debajo de los 100 €/MWh en los mercados europeos. El precio medio más alto, 93,29 €/MWh, fue el del mercado italiano. En cambio, la media semanal más baja fue la del mercado nórdico, en 13,02 €/MWh. En el resto de mercados analizados, los precios se fijaron entre 62,40 €/MWh en el mercado holandés y 62,40 €/MWh en el mercado portugués.
En cuanto a los precios horarios, en el mercado holandés se registraron precios horarios negativos en la mayoría de los días de la cuarta semana de mayo. El sábado 27 de mayo también se registraron precios horarios negativos en los mercados alemán, francés y nórdico. Además de estos mercados, también hubo precios horarios negativos en el mercado belga los días 28 y 29 de mayo. El precio horario más bajo de la cuarta semana de mayo, de ‑4€00.00/MWh, fue registrado el domingo 28 de mayo, de 14:00 a 15:00, en el mercado holandés y fue el más bajo de este mercado al menos desde abril de 2011. En el mercado nórdico, un nuevo mínimo histórico El récord de -12,93 €/MWh se alcanzó el domingo 28 de mayo de 12:00 a 15:00.
Durante la semana del 22 de mayo, el descenso del precio medio del gas y del CO2los derechos de emisión, así como el aumento de la producción solar, provocaron una caída de los precios del mercado eléctrico europeo. Sin embargo, el descenso de la producción eólica en mercados como el alemán o el francés compensó en parte esta tendencia a la baja y los precios se mantuvieron estables. Por otro lado, en el caso del mercado MIBEL, la caída de la producción eólica en la Península Ibérica contribuyó a un aumento de los precios en este mercado.
La previsión de precios de AleaSoft Energy Forecasting indica que, en la primera semana de junio, los precios pueden seguir descendiendo en la mayoría de los mercados eléctricos europeos, influenciados por la disminución de la demanda. Por otro lado, los precios en el mercado ibérico pueden seguir subiendo, influenciados por los bajos niveles de producción eólica.
Fuente: Elaborado por AleaSoft Energy Forecasting a partir de datos de OMIE, EPEX SPOT, Nord Pool y GME.
Brent, combustibles y CO2
En la cuarta semana de mayo, los precios de cierre de los futuros de petróleo Brent para el Front‑Month en el mercado ICE se mantuvieron por encima de los 75 $/bbl. El precio de cierre mínimo semanal de 75,99 $/bbl se registró el lunes 22 de mayo y ya era un 1,0 por ciento superior al del lunes anterior. Las subidas continuaron hasta el miércoles 24 de mayo, cuando se alcanzó el precio de cierre máximo semanal, en 78,36 $/bbl, un 1,8 por ciento superior al del miércoles anterior. El jueves el precio de cierre descendió, pero en la última sesión de la semana, el viernes 26 de mayo, recuperó hasta los 76,95 $/bbl. Este precio fue un 1,8 por ciento superior al del viernes anterior.
En la semana del 22 de mayo, las negociaciones sobre el techo de la deuda de EE. UU. continuaron influyendo en los precios de los futuros del crudo Brent. Asimismo, las expectativas sobre la próxima reunión de la OPEP plus del 4 de junio, así como posibles alzas en las tasas de interés en Estados Unidos, también influyeron en los precios y podrían continuar haciéndolo en los próximos días.
En cuanto a los futuros de gas TTF en el mercado ICE para el Front‑Month, el lunes 22 de mayo alcanzaron el precio de cierre máximo semanal de 29,71 €/MWh, aunque este precio fue un 8,1 por ciento inferior al del lunes anterior. Durante la cuarta semana de mayo los precios de cierre disminuyeron. Como consecuencia, el viernes 26 de mayo se alcanzó el precio de cierre mínimo semanal de 24,52 €/MWh. Este precio fue un 19 por ciento inferior al del viernes anterior y el más bajo desde mayo de 2021.
En la cuarta semana de mayo, la abundante oferta de gas natural licuado continuó ejerciendo su influencia a la baja sobre los precios de los futuros de gas TTF. La publicación de datos sobre la evolución de la economía alemana y los temores sobre los efectos de estos desarrollos en la demanda también contribuyeron a la caída de los precios.
Con respecto al CO2Los futuros de derechos de emisión en el mercado EEX para el contrato de referencia del 2023 de diciembre alcanzaron el lunes 22 de mayo el precio de cierre mínimo semanal de 87,76 €/t, que fue un 0,9 por ciento superior al del anterior Lunes. Sin embargo, este precio fue 2,12 €/t inferior al de la última sesión de la semana anterior. Durante el resto de la semana los precios continuaron descendiendo hasta registrar el precio mínimo de cierre semanal de 82,30 €/t el viernes 26 de mayo. Este precio fue un 8,4 por ciento inferior al del viernes anterior y el más bajo desde enero.
